Vermögen im Ruhestand: Wie lange reicht dein Geld wirklich?
Vermögen aufzubauen ist das eine. Es zu erhalten und im richtigen Moment darauf zugreifen zu können, ist etwas ganz anderes. Vielleicht hast du über Jahrzehnte gespart, gut verdient oder eine Erbschaft erhalten. Doch was passiert mit deinem Vermögen, wenn du eines Tages nicht mehr arbeitest? Wie lange reicht dein Geld? Und wie kannst du verhindern, dass dir ausgerechnet im Ruhestand die finanziellen Möglichkeiten ausgehen?
Kürzlich habe ich einen sehr interessanten Vortrag über finanzielle Lebensplanung gehört. Das Thema hat mich sofort gefesselt, denn es betrifft uns früher oder später alle. Vor allem hat es mich wieder an etwas erinnert, das ich immer wieder betone: Niemand kann die Verantwortung für seine finanzielle Zukunft einfach abgeben und sagen: „Die Bank macht das schon für mich.“
Wie lange muss dein Vermögen im Ruhestand reichen?
Beginnen wir mit einer einfachen Frage: Wie alt werden wir eigentlich? Laut Statistischem Bundesamt haben Männer in Deutschland eine durchschnittliche Lebenserwartung von 79,1 Jahren und Frauen von 83,6 Jahren. In den kommenden Jahrzehnten könnte bzw. sollte die Lebenserwartung weiter steigen.
Wer mit 65 Jahren in den Ruhestand geht, sollte sein Vermögen deshalb nicht nur für die nächsten zehn oder fünfzehn Jahre planen. Was ist, wenn du 90 wirst? Oder sogar 95? Ein sinnvoller Ansatz könnte sein, dass dein angespartes Vermögen mindestens 25 Jahre reichen sollte. Aber lässt sich das überhaupt zuverlässig berechnen?
100.000 Euro Erspartes – wie lange reicht das Geld?
Nehmen wir ein einfaches Beispiel: Du hast 100.000 Euro gespart, legst das Geld zu einer angenommenen Rendite von 4 Prozent jährlich an und möchtest jeden Monat 525 Euro entnehmen. Unter diesen Voraussetzungen würde dein Vermögen rechnerisch ungefähr 25 Jahre reichen. Das klingt zunächst nach einer soliden Planung.
Doch haben wir wirklich an alles gedacht? Nein. Denn ein entscheidender Faktor fehlt noch: der Kaufkraftverlust. Gehen wir von einer durchschnittlichen Inflation von 3 Prozent aus und erhöhen die monatlichen Entnahmen entsprechend, damit du dir weiterhin ungefähr gleich viel leisten kannst, reicht das Geld plötzlich nur noch rund 17 Jahre und ein paar Monate.
Und jetzt? Haben wir nun an alles gedacht? Leider immer noch nicht. Denn die angenommenen 4 Prozent Rendite sind keineswegs garantiert. Was passiert, wenn deine Geldanlage zwischenzeitlich deutlich an Wert verliert? Nehmen wir an, nach drei Jahren tritt zusätzlich ein Wertverlust von 20 Prozent ein. Dann wäre das Vermögen in unserem Modell bereits nach ungefähr 14 Jahren und sechs Monaten aufgebraucht.
Diese Zahlen zeigen, wie stark sich die finanzielle Lebensplanung durch Inflation und Wertschwankungen verändern kann. Dabei handelt es sich lediglich um Modellrechnungen. Steuern, Kosten und weitere persönliche Faktoren sind noch gar nicht berücksichtigt.
Was brauchst du für finanzielle Sicherheit im Ruhestand wirklich?
Natürlich wäre es schön, wenn wir unsere finanzielle Zukunft bis ins letzte Detail berechnen könnten. Doch das Leben hält sich selten an unsere Tabellen. Vielleicht brauchst du in einem Jahr mehr Geld für eine größere Anschaffung, eine Reise oder unerwartete Ausgaben. In einem anderen Jahr kommst du mit deutlich weniger aus. Gleichzeitig verändern sich die wirtschaftlichen Rahmenbedingungen, und niemand weiß heute mit Sicherheit, wie hoch Inflation, Zinsen oder Kapitalmarktrenditen in zwanzig Jahren sein werden.
Deshalb stellt sich für mich eine andere Frage: Brauchen wir nicht vor allem eine Vermögensstrategie, die sich unserem Leben anpasst – statt umgekehrt?
Ich möchte flexibel entscheiden können, wann und wie viel Geld ich entnehme. Ich möchte mein Vermögen nicht vollständig von festen Auszahlungsplänen abhängig machen. Und ich möchte Werte besitzen, die nicht einfach beliebig vermehrt werden können und langfristig die Chance bieten, ihre Kaufkraft zu erhalten.
Gibt es dafür eine Lösung? Eine interessante Begegnung hat mich in meiner Überzeugung bestärkt.
Helmut, ein Silberbarren und eine überraschende Antwort
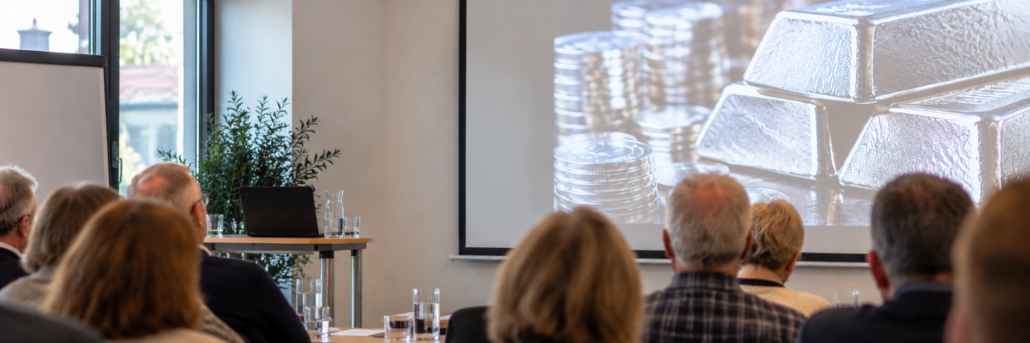
Kürzlich habe ich vor rund 30 Personen einen Vortrag über Silber gehalten. In der ersten Reihe saß ein Mann, nennen wir ihn Helmut, der mich während des gesamten Vortrags immer wieder angrinste. Irgendwann musste ich unwillkürlich an Loriot denken, genauer gesagt an den Sketch mit der Nudel im Gesicht. Ich fragte mich die ganze Zeit, was Helmut wohl so lustig fand.
Nachdem ich meinen Vortrag gehalten hatte, bin ich zu ihm gegangen und habe ihn direkt gefragt, warum er die ganze Zeit so lustig empfand.
Seine Antwort hat mich überrascht und gleichzeitig sehr gefreut. Er erzählte mir, dass er seine Versicherungen verkauft und das Geld in Silber umgeschichtet hatte. Heute lebt er von diesem Vermögen. Wenn er Geld benötigt, verkauft er gelegentlich einen 100-Unzen-Silberbarren.
Er machte also genau das, worüber ich gerade gesprochen hatte: Er nutzte physisches Silber als Bestandteil seiner persönlichen finanziellen Lebensplanung und entschied selbst, wann er einen Teil seines Vermögens zu Geld machte.
Warum Silber für den Vermögenserhalt interessant sein kann
Für mich verdeutlicht Helmuts Geschichte einen wesentlichen Vorteil von physischem Silber: Es lässt sich unabhängig von festen Rentenzahlungen oder vertraglich vorgegebenen Entnahmeplänen nutzen. Wer über mehrere Barren oder Münzen verfügt, kann grundsätzlich selbst entscheiden, wann er einen Teil davon verkauft und wie er den Erlös verwendet.
Doch Silber bietet aus meiner Sicht noch weitere interessante Eigenschaften. Anders als Papiergeld lässt es sich nicht beliebig vermehren. Gleichzeitig ist es nicht nur ein Edelmetall zur Vermögensanlage, sondern ein wichtiger industrieller Rohstoff. Ob Elektronik, Automobilindustrie, Photovoltaik oder moderne Technologien: Silber wird in zahlreichen Bereichen benötigt. Auch neue Anwendungen können zusätzliche Nachfrage entstehen lassen.
Hinzu kommt, dass der Silbermarkt seit mehreren Jahren ein strukturelles Angebotsdefizit aufweist. Es wird mehr Silber nachgefragt, als durch Minenförderung und Recycling neu bereitgestellt wird. Für mich ist das ein entscheidender Punkt. Die Förderung lässt sich nicht einfach beliebig ausweiten, während Silber in vielen industriellen Anwendungen aufgrund seiner besonderen Eigenschaften nur schwer zu ersetzen ist.
Natürlich kann der Silberpreis kurzfristig stark schwanken. Auch spekulative Marktbewegungen und mögliche Preisverzerrungen können die Entwicklung beeinflussen. Doch die fundamentalen Rahmenbedingungen sprechen aus meiner Sicht weiterhin für eine langfristig deutlich höhere Bewertung von Silber.
Ein weiterer Aspekt ist die Lagerung. Physisches Silber kann auch außerhalb Europas verwahrt werden, beispielsweise in Kanada. Dort kann Silber mehrwertsteuerfrei erworben werden. Für Anleger mit Wohnsitz in Deutschland ist außerdem interessant, dass Gewinne aus dem privaten Verkauf physischen Silbers nach Ablauf der einjährigen Frist grundsätzlich einkommensteuerfrei sind.
Silber ist damit nicht automatisch frei von Risiken. Sein Wert kann zwischenzeitlich fallen. Aber es bietet Eigenschaften, die ich bei einer langfristigen Vermögensstrategie für besonders relevant halte: begrenzte Verfügbarkeit, industrielle Nachfrage, flexible Veräußerbarkeit und die Möglichkeit, einen Teil des Vermögens außerhalb klassischer Finanzprodukte zu halten.
Deine Anlage sollte sich deinem Leben anpassen
Die Geschichte von Helmut zeigt für mich, worauf es bei der finanziellen Lebensplanung wirklich ankommt. Nicht jede Lebensphase verläuft nach Plan. Nicht jede Rendite lässt sich vorhersagen. Und niemand weiß heute genau, wie viel Geld er in zwanzig Jahren benötigen wird.
Deshalb sollten wir nicht nur darüber nachdenken, wie wir Vermögen aufbauen, sondern vor allem, wie wir es erhalten und im Ruhestand sinnvoll einsetzen können. Physisches Silber kann dabei eine interessante Rolle spielen. Nicht als pauschale Lösung für jeden Menschen, sondern als bewusster Bestandteil einer persönlichen Vermögensstrategie.
Denn am Ende sollte nicht dein Leben zu deiner Geldanlage passen müssen. Deine Geldanlage sollte zu deinem Leben passen.
Wenn du wissen möchtest, wie eine solche Strategie für deine persönliche Situation aussehen könnte, lass uns darüber sprechen. Gemeinsam schauen wir, welche Möglichkeiten zu deinen Zielen, deinem Vermögen und deiner Lebensplanung passen.